
沈建光 新冠肺炎疫情以來,中美為應對疫情衝擊採取了截然不同的策略。中國着眼於供給側,全力保障產業鏈、供應鏈穩定運轉;美國踐行現代貨幣理論(MMT)政策強力刺激需求,供給恢復則顯著滯後。由此導致疫情以來美國高度依賴中國製造,中國對美出口持續高增長,完全逆轉了特朗普政府時期(2018-2019年)的頹勢。
展望2022年,供需缺口短期難以消除、通脹高企等因素決定了美國對中國商品的需求依然旺盛,中國對美出口大概率延續快速增長態勢。長遠來看,中美博弈具有長期性與複雜性,但經貿關係始終是中美關係的壓艙石,應對策略的核心仍然在於順應全球化潮流,對內不斷深化改革,對外持續擴大開放、強化合作。
疫情促使美國高度依賴中國製造
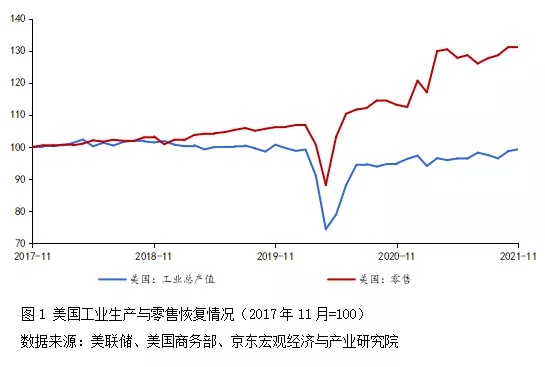
疫情以來美國等發達經濟體紛紛踐行MMT政策,供給修復顯著慢於需求。拜登政府大規模實施財政赤字貨幣化,依靠“直升機撒錢”強力刺激需求側,對經濟復甦起到了積極作用,但也導致復甦結構極不均衡,突出表現為供給側恢復滯後(見圖1)。2021年美國零售超預期上漲,截至2021年11月已達到2017年11月水平的131.3%,顯著超過疫情之前;供給側恢復則顯著滯後,在疫情反覆延緩復工復產、港口貨物處理能力有限推動運價飆升、原材料短缺等因素影響下,製造業產能始終無法完全釋放,截至2021年11月美國工業總產值仍不及疫情前水平。
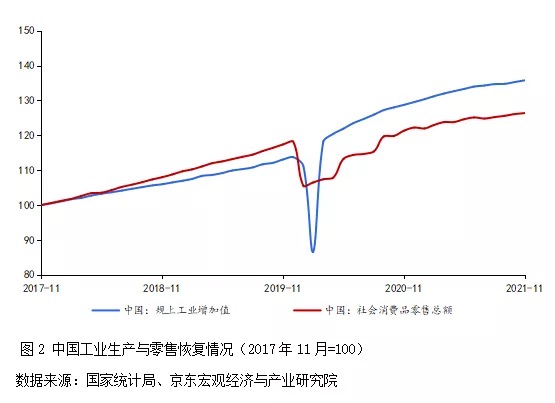
中國的應對則截然不同,更加着眼於供給側,總體呈現供過於求的恢復態勢(見圖2)。相較於美國直接補貼居民、刺激需求側的做法,中國採取的“六保”政策更加傾向於從企業端發力,如對中小企業減稅降費、提供專項貸款、財政貼息、發放定向補助、支持地方政府“兩新一重”和抗疫相關支出等,為保障產業鏈、供應鏈穩定運轉、疫後經濟企穩回升提供了強有力的支撐。
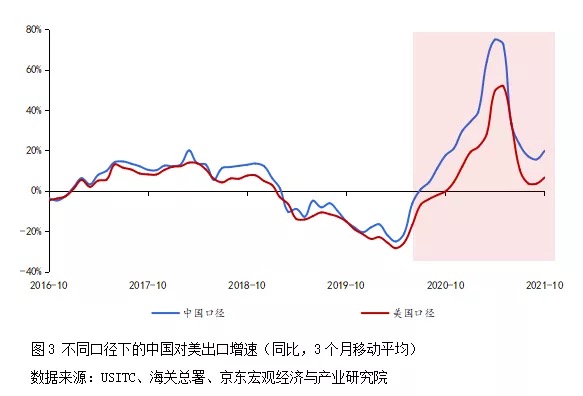
不同應對策略導致中美供需基本面差異,成為推動疫情以來中國對美出口高增長的主因。憑藉穩定的產業鏈、供應鏈,中國製造成為美國填補其商品需求缺口的主要來源。海關數據顯示,2020年中國對美出口逆勢增長7.9%,2021年前11個月累計同比增長28.3%,美國重新成為中國第一大出口目的地,與中美經貿摩擦期間中國對美出口不斷下滑形成鮮明對比(見圖3)。
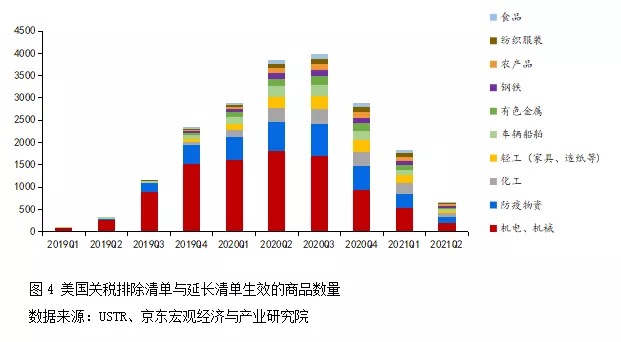
疫情以來美國對中國製造的依賴,並非加徵關稅等因素可以扭轉。中國海關數據顯示,疫情以來美國對中國機電、機械、中間品等進口依賴度有所提升。2020年前11個月中國對美出口構成中,機電、機械類商品份額高達43%,塑料橡膠、車輛船舶、玻璃陶瓷、化工產品等中間品份額較疫情前(2019年)水平均有抬升。美國對關稅排除商品的選擇也印證了這一點,2019年至2021年5月美國陸續公佈33批關稅排除清單,其中機電產品、機械設備佔全部近2000種商品數量的比重接近一半(見圖4)。美國國際貿易委員會(USITC)的數據測算結果顯示,2020年以來中國4批關稅清單商品對美出口金額均顯著修復,加徵關稅對中國出口的影響已大幅降低。
2022年美國對中國需求依然旺盛
展望2022年,供求關係仍將主導中美經貿走勢。疫情反覆之下美國經濟不確定性持續存在,供需缺口短期難以消除、通脹高企等因素決定了其對中國商品的需求依然旺盛。
美國供需缺口短期難以消除,中國製造仍不可或缺
一是勞動力短缺依然嚴重。一方面,美國市場結構失衡嚴重。最新數據顯示,美國私人部門合計職位空缺數仍為疫情前水平(2020年3月)的2.11倍,其中製造業、休閒酒店業、零售業、批發業分別為2.77倍、2.65倍、2.48倍、2.19倍(見圖5)。另一方面,疫情衝擊下“永久性失業”的影響也不容忽視。2020年8月至今,美國勞動參與率修復十分遲緩,幾乎穩定在61%—62%區間,仍低於疫情前水平近1.5個百分點。

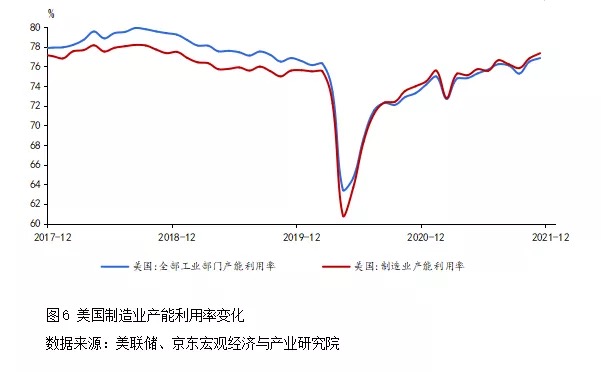
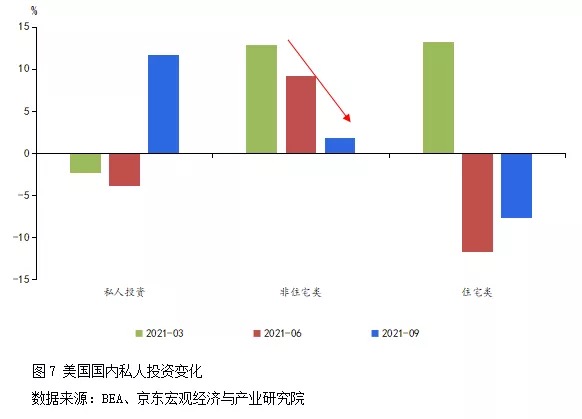
二是生產端修復仍然滯後。2021年12月美國製造業產能利用率剛剛接近疫情前水平(見圖6),但近期奧密克戎新毒株已開始大流行,疊加勞動率短缺,為復工復產再次帶來不確定性。原材料漲價正持續壓縮下游行業利潤,美股2021年三季報數據顯示,能源、金屬等大宗價格大幅抬升之下,原材料、公用事業(電力等)等行業淨資產收益率(ROE)水平較疫情前明顯提升,下游工業、消費品行業的利潤空間被明顯打壓。製造業投資也處於低位,2021年三季度末,反映企業投資狀況的非住宅類固定資產投資環比折年率僅為1.8%(見圖7),較上期大幅下滑,投資恢復緩慢對製造業擴大產能形成制約。此外,全球缺芯仍將拖累汽車產業鏈。國際半導體產業協會(SEMI)和國際信息技術服務公司Gartner的數據顯示,截至2021年第四季度,全球晶圓廠產能利用率已達到92%,接近飽和,芯片擴產能週期在1—2年左右,本輪芯片短缺可能持續至2022年第二季度。
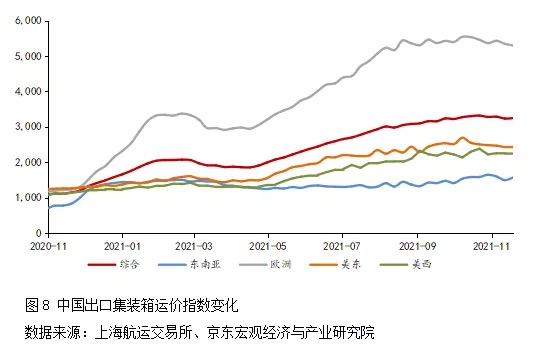
三是運輸瓶頸解決仍須時日。國際運輸方面,長灘港和洛杉磯港合計約佔美國海運集裝箱吞吐量的40%,但疫情以來上述兩個港口運營效率低下,2021年11月洛杉磯港出口空箱比仍高達77%,平均輪班在港時間依然超10天;受此影響2021年以來美西航線與美東航線的中國出口集裝箱運價指數價格(CCFI)持續高位運行(見圖8)。國內運輸方面,根據美國卡車運輸協會2021年11月預測,當前美國卡車司機欠缺數量比新冠疫情前增加了30%,缺口達8萬人,司機短缺也制約運輸瓶頸的解決。
勞動力短缺、生產修復滯後疊加運力瓶頸,預計美國供給瓶頸或持續到2022年上半年,商品需求缺口短期內難以消除,中國製造對美仍不可或缺。
美國通脹高企,價格壓力之下對中國商品需求進一步抬升
非均衡復甦之下的供需缺口擴大是本輪全球通脹的直接肇因,極度寬鬆貨幣政策下的流動性氾濫也是重要推手。2021年至今全球已有80多個國家和地區的通脹率創下近五年新高;2021年11月美國消費者物價指數(CPI)同比上漲6.8%,創下1982年6月以來同比漲幅最高紀錄。
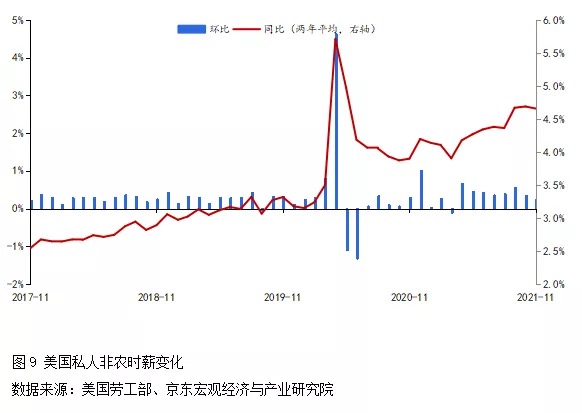
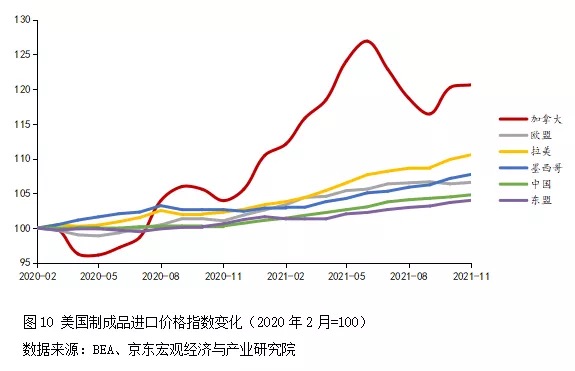
六大因素將推動美國通脹繼續保持高位。一是歐美貨幣政策正常化進程滯後,極度寬鬆的貨幣政策仍將持續。二是產出缺口仍然存在,供不應求引發價格上漲壓力,供需方面的不匹配短期之內難以緩解。三是工資上漲過快。在勞動力短缺之下,2021年11月美國私人非農時薪兩年平均同比增長4.7%(見圖9),其中休閒酒店業、專業商業服務、倉儲運輸等行業漲幅排名靠前。四是能源短缺。全球推動碳中和戰略導致供需矛盾,決定了能源價格在相當長的時期內仍有動力保持高位,美國2021年11月CPI能源分項大幅走高,同比上漲33%。五是美國樓市熱度較高。房貸利率寬鬆、居民部門槓桿率不高、補庫存需求旺盛和企業樂觀預期,將共同支撐2022年美國房價與房租保持在較高水平。六是輸入性通脹。疫情暴發後,美國自各經濟體進口製成品價格明顯攀升;與2020年初相比,當前各經濟體制成品價格大多漲幅在3%—8%之間,其中加拿大更是上漲15%。
加大對中國進口力度有助於美國平抑價格水平。從美國主要進口來源地的製成品進口價格指數來看,中國在美國加徵關稅的情況下,商品價格上漲幅度仍顯著低於加拿大、拉美、墨西哥、歐洲(見圖10)。這意味着美國加大自中國進口,對其抑制國內通脹將產生顯著的正向貢獻。
守好中美經貿關係“壓艙石”
中美關係作為全球最重要的雙邊關係,遠遠超過經貿關係的範疇,同時涉及技術、金融、政治、意識形態等多個維度。但在筆者看來,經貿關係始終是中美關係的“壓艙石”,推動經貿關係穩定健康發展,對於中美來講都至關重要。
對中國而言,應對策略的核心仍然在於堅持順應全球化潮流,不斷深化改革、擴大開放、強化合作。做大對美出口一舉兩得,對內可支撐國內經濟增長,對外可持續築牢中美經貿關係這一“壓艙石”,2022年,中國如能充分把握美國供需缺口仍較大的窗口期,多措並舉保障產能,則對美出口延續高增長仍可期待。
一是持續落實“六穩”“六保”政策,圍繞保市場主體、應對經濟下行壓力,綜合運用新一輪減稅降費、中長期貸款、再貸款等工具,加大對製造業助企紓困和發展的定向支持力度。二是堅持高水平對外開放,深化和拓展國際合作,加快構建高標準自由貿易區網絡,維護產業鏈、供應鏈穩定。三是加大高技術製造業投資力度,支持“專精特新”“小巨人”企業成長,加快實施產業基礎再造和產業鏈提升工程,着力促進產業基礎高級化、產業鏈現代化,增強產業鏈、供應鏈自主可控能力,持續推動中國製造向全球價值鏈中上游遷移。四是大力支持數字經濟發展,推動數字科技創新、完善成果應用轉化體制,完善相關立法政策,制定數據交易和技術等相關規範,加快製造業數字化轉型。
本文發表於《中國外匯》2022年第1期
沈建光 京東集團首席經濟學家 觀點新媒體專欄作者