
沈建光 5月17日,國家統計局公佈4月宏觀經濟數據,數據顯示,當前中國經濟仍然保持較高增長,工業增速接近10%,投資增速接近20%,消費增速17%,顯示經濟仍處於疫情後的修復趨勢之中,但增速較一季度有所回落,說明伴隨着去年低基數效應逐漸消退,當前經濟數據正逐步向正常水平迴歸。
從環比數據來看,4月主要經濟數據環比增速不及3月,預示經濟反彈的邊際動能有所弱化,其中結構性失衡現象仍然突出,即消費恢復不及工業和投資,外需表現好於內需。同時,原材料價格上漲對下游利潤的衝擊、企業債務還本付息壓力加大,以及前期部分城市房價快速上漲帶來的相關風險需要關注。
政策層面,在經濟復甦基礎並不牢固背景下,後續宏觀政策應當以穩為主、保持必要的支持力度,着重緩解制約實體經濟的結構性問題,並關注大宗商品價格過快上漲及其連帶影響,加強貨幣政策與其他政策配合,做好政策應對。
經濟數據“基數幻覺”逐步消退,環比增速有所回調
4月主要經濟數據仍保持較高增速,工業增加值、固定資產投資、社會消費品零售同比分別報9.8%、19.9%、17.7%,較3月有所回落。這一方面說明,中國經濟復甦態勢仍在持續。一方面也顯示,去年低基數影響逐步消退,主要經濟指標同比增速逐步迴歸常態化水平。
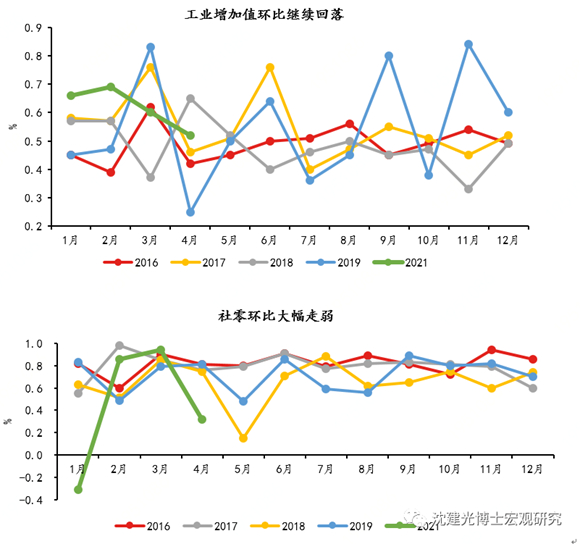
從環比增速來看,中國經濟恢復勢頭有所弱化。解讀當前經濟數據,同比、環比、兩年平均等維度被廣泛使用,在筆者看來,環比數據有助於剔除低基數擾動,容易看出增長趨勢的邊際變化。可以看到,4月主要經濟數據環比均出現比3月增速回落的態勢,顯示覆蘇邊際動能有所減弱。如4月工業增加值的環比增長0.52%,是去年二季度以來最低水平;固定資產投資環比1.49%,較之前三個月出現回落;社零環比0.32%,較上個月大幅走弱、且明顯低於過去幾年同期水平。
當前經濟復甦仍面臨三大不平衡問題,主要體現在:一是外需強於內需。今年以來,中國出口表現強於預期,3-4月美元計價出口同比均超30%。受出口與高技術製造業快速增長帶動,國內工業增長保持較高水平。新能源汽車、工業機器人、集成電路、發電機組兩年平均增速超過20%。
二是固定資產投資中,房地產投資顯著好於基建與製造業投資。疫情以來,國內房地產投資一直是拉動投資的重要引擎。相比之下,基建投資近期受專項債發行速度偏慢、預算內財政支出後置以及政府部門降槓桿等影響增速有所回落;而製造業投資年初以來的表現也比較低迷,主要受到疫情反覆短期衝擊、大宗商品價格走高導致中小遊製造業企業利潤承壓,以及企業流動資金緊張的影響。
三是消費恢復慢於生產與投資。今年以來,伴隨着疫情得到明顯控制,國內消費穩步回升,服務消費也有好轉,但相比於生產與投資恢復仍顯緩慢。這或與疫情之下中低收入羣體受到較大沖擊、疫情之下居民負債攀升制約消費等因素有關。
用好“穩增長”壓力較小空窗期,防範輸入性通脹及其連帶影響
當前我國經濟整體向好,但邊際動能有所弱化,復甦不平衡問題依然存在問題仍然存在,宏觀政策應當以穩為主、保持必要支持力度,促進內需復甦。正如4月底政治局會議提出的,投資方面應該着重“促進製造業投資和民間投資儘快恢復”;消費方面應“以城鄉居民收入普遍增長支撐內需持續擴大”,即由收入帶動消費支出,驅動內需轉好。
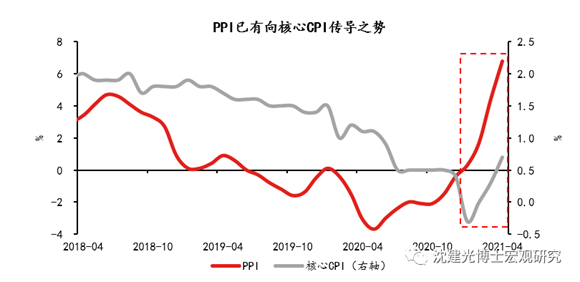
同時,應當積極應對輸入性通脹風險及其連帶影響。考慮到本輪通脹是在美國新貨幣理論實踐的大背景下出現的,疊加全球疫情衝擊、國內綠色發展背景下的供給衝擊,預期價格持續性和上漲幅度超過以往,4月PPI同比漲幅達到6.8%,並已有向CPI傳導之勢,如4月CPI八大類中,除食品以外,其他七類都已然上漲。而從居民通脹感知來看,涵蓋資產價格在內的廣義通脹指標也出現顯著上漲。此外,上游原材料漲價開始侵蝕中下游企業利潤,中小製造業企業經營面臨困難。
面對當前經濟面臨的新問題和新風險,後續宏觀政策仍應該注重政策的連續性、穩定性和可持續性,不急轉彎。財政、貨幣政策需要有所側重,做好內外部平衡。一方面,加大政策向“三保”、實體經濟(製造業)、重點領域(科技、民生)、薄弱環節(中小微企業)等傾斜;另一方面,利用好“穩增長壓力減少”的空窗期,加大結構調整和改革。此外,重視防範財政、金融、房價風險,並推動數字化、碳中和、共同富裕等長期改革。
沈建光 京東科技首席經濟學家、研究院院長 觀點地產新媒體專欄作者