
提要:
1、美聯儲降息瞻前顧後、左右為難
2、中美間貿易衝突暫緩、中方牌多
3、房地產調控定力不變、泡沫不起
歐陽捷 全球經濟正在放緩。
印度、新西蘭、澳洲、俄羅斯、馬來西亞等國央行先後搶跑,至此,已有14國率先降息。
歐盟、日本也都先後釋放了再度量化寬鬆的口風。
美聯儲一向執各國央行貨幣政策之牛耳,這次卻落了後手,莫非是美國經濟足夠健康?
事實並非如此。
在6月議息會議上,美聯儲將“經濟增長穩健”改為“經濟增速溫和”,“耐心等待”改為“密切監測,並將採取適當行動”,表明其信心已經動搖。
降息不會遲於9月,應是大概率事件了。
美聯儲主席鮑威爾在隨後舉行的發佈會上表示,“縮表將按照計劃進行”,同時強調:“如果貨幣政策轉向寬鬆也有可能調整縮表計劃”。
換言之,量化寬鬆將再次歸來
1、美聯儲降息瞻前顧後、左右為難
受到貿易關稅互懟等不確定性因素影響,全球經濟放緩,美國經濟數據也出現波動。
其中,美國4月耐用品訂單和工業產出環比下滑超預期,5月製造業PMI終值錄得50.5,創2009年9月以來新低。
6月紐約聯儲製造業指數暴跌26點至-8.6,為有記錄以來最大月度跌幅,其中新訂單和未完成訂單數據明顯惡化。
新商業指數增長為2008年以來最低。
美國非農就業人數大幅下挫,5月季調後非農就業人口僅為7.5萬人,遠低預期的18.5萬人,更僅為前值22.4萬人的1/3。
美國政府重振經濟的“減稅及迴流美元、製造業迴歸、大基建”三支箭效果如何?
減稅政策提升了短期經濟,但邊際效應幾乎喪失殆盡,迴流美元未達預期,且並未如願投入製造業,反而進入股市推高股市泡沫。
製造業並未出現持續迴歸趨勢,大基建更是舉步維艱,鮮有業績,甚至已定的紐約高鐵項目幾乎告吹、被迫大幅縮水。
美國5月份新屋開工總數下降0.9%,較上年同期低5.3%,從六個月以來的峯值下滑,顯示其市場依舊充滿變數。
美國經濟復甦已達十年,週期輪迴、衰退將至。
延續美國經濟增長週期還能有什麼辦法?
開打美國優先戰略掩護下的貿易戰爭。
過去,世界各國對美國優先戰略的實質不甚了了。
如今,美國優先戰略已經成為世界經濟發展的攔阻索,貿易戰演變成美國一家訛詐、世界各國讓利的不對稱冷戰。
美國優先戰略破壞了美國主導的西方價值與經濟秩序,離心了美國傳統的核心盟友與跟班兄弟,攪亂了合作伙伴的戰略關係與經濟往來,加速了多極世界的合作發展和美國霸權的分化瓦解。
貿易戰拖累了美國經濟,後知後覺的美國經濟學家和企業家們終於站出來呼籲停止“殺敵一千、自損八百”的貿易戰。
原以為縮減貿易伙伴的貿易順差可以增加美國出口,結果貿易摩擦反而壓制美國出口,國內外客戶需求減少,新訂單、庫存和價格增幅均出現下降。
原以為由中國出口商承擔的加徵關稅,最終大多是由美國進口商和在華美商承擔,並轉嫁給美國消費者,未來將推動美國通脹上升。
美國經濟發展新動能同樣處於培育之中,科技創新領跑能力似已不及從前。
最前沿的量子技術、人工智能、5G等科技都需要大資本投入支撐、大規模應用支持,儘管美國不缺美元,但技術的成熟需要更大的應用場景驗證和更多的應用數據訓練,這使得人口密度不足、地廣人稀的美國在應用推廣上相形見絀。
也許,更多前沿科技將成為人口眾多的後發國家經濟福利。
美國貿易政策遭遇頑強抵抗,歐盟日本先後拒絕了美國的要求,歐盟甚至放出了反制策略。
美國財政政策受制於赤字不斷攀升,未來施展空間有限,唯有寄望於貨幣政策,才能延續美國經濟增長進程。
美聯儲的貨幣政策目標是什麼?
繼續拉長美國已達10年的經濟增長週期。
但是,美國經濟衰退跡象尚未確認,莫說一般美國人看不清楚,就是美聯儲似乎也是霧裏看花,因而貨幣政策顯得猶豫不決、左右為難。
如果過早降息,雖然有助於延續美國經濟增長,但卻會在經濟真的下行時手中乏劍。
如果衰退猝然來臨,美聯儲可能來不及反應,即便開始漸進式降息,效力也將折損。
況且,美元加息週期還未走完全程,美國利率水平還未提升至合意水平,未來降息空間有限。
雖然降息未至,美債收益率已跌跌不休。
5月29日,10年期美債收益率跌破2.22%,3個月與10年期美債收益率息差一度跌至負13個基點,創2007年7月次貸危機爆發前以來最低。
而且,美債收益率曲線倒掛這一經濟衰退指示信號在半年前就已經進入紅燈區了。
美國經濟衰退遲早會來而且將很快來臨幾乎已成共識,唯一不確定的是:什麼時候來臨?以及加速危機來臨的貿易衝突會不會就此止步?
分析師們警告稱,最近三次經濟衰退都發生在加息週期結束後的第一次降息的3個月!
美聯儲不但要應對經濟衰退不期而至的挑戰,還要應對不確定的貿易衝突帶來的通脹上升。
但是,當衰退信號明顯之時,美聯儲再降息可能就已經遲了。
即便是美聯儲在三季度降息,如果美國政府不改美國優先、各國買單的“零和博弈”政策立場,可以預見,美國經濟最終將成孤家寡人,美聯儲也無法挽救美國經濟。
2、中美間貿易衝突暫緩、中方牌多
G20會議在即,中美兩國元首會面帶來積極信號,歐美股市大漲。
近日,我們的國家主席對朝鮮進行了正式國事訪問。
為什麼這個時候訪問朝鮮?
朝核問題陷於僵局,美國視其為最大的政治牌,朝鮮也急於解脫制裁,哪怕朝核問題有所進展,無疑將為特朗普連任競選帶來最強政治砝碼。
制裁伊朗是一箭四雕,既限制輸中輸歐石油供應,又利好美國石油出口,還加劇中東國家軍備競賽(增加美國武器出口),並敲打朝鮮。
但是,伊朗不服軟,朝鮮更不服軟。
中美兩國元首會談,中國可“攤打的牌”不止於貿易,合縱連橫的一帶一路、非石油能源的扶持發展、金磚五國的貨幣結算體系、伊朗核協議的有效管制,以及科技企業的互相牽制,朝核問題又多了一張牌。
反觀美國,可打的牌似乎越來越少,就連大型無人機被伊朗擊落,美國已經啓動的報復也被叫停。
首腦會談會有什麼結果呢?
結果可能有三:
一是美國同意中國三條底線,在此基礎上繼續貿易談判。
二是美國對取消全部關稅有所保留,但同意貿易採購數據符合實際,且達成文本平衡性。
三是美國還想繼續搞不平等條約,並且繼續對華為等中國企業限制、打擊、圍剿。
中國如何應對?
中國已經度過了戰略對手底牌不清、極限壓力邊界不明、自身經濟腳跟不穩、產業恐慌情緒瀰漫的危險時刻。
第一種情況對中國是最理想的,也是最難於實現的。
如果美國完全同意中國三條底線,大話講在前面、極度渴望連任的特朗普無法向美國國內交代。
基於特朗普連任競選所面臨的美國國內經濟形勢與黨派之爭態勢,貿易衝突暫緩的中間路線無疑最有可能成為雙方妥協的結果。
如果美國同意不再加徵新的關稅、分階段取消原有關稅,雙方可以繼續談判,爭取在明年美國大選前達成協議,同時也可以安撫各自國內產業情緒和資本市場。
當然,中國也會要求美國取消對華為等中國企業的圍剿。
如果是第三種情況,全球股市將暴跌,包括美國在內的經濟衰退灰犀牛將加速衝過來。
中國做好充分準備了嗎?
雖然,中國經濟下行壓力依然很大,貿易衝突前景仍不確定。
但是,貿易衝突損失底線已明,穩經濟、穩就業等政策措施不斷釋放,政策累積效果將維持經濟下行在可控之中。
如果美聯儲降息,或者國內經濟出現超預期變化,中國會降準或降息嗎?
央行行長易綱近期表示:“事實上我看到中國經濟依然韌性十足,且勢頭強勁。如果中美貿易戰惡化,中國有足夠的政策空間來應對,在利率、存款準備金率上有充足的空間。”
這已明確告訴世界:中國央行降準降息都已準備好了。
但是,即便是降準,這一次也絕不會再是大水漫灌。
畢竟,宏觀槓桿率仍在高位,政府負債、國企負債、居民負債都需要控制,物價水平也是央行需要關注的重點目標。
取而代之的已不是隔離房地產行業、“普惠”眾生的定向放水,而是針對小微企業、科技企業、軍工企業的定點滴灌、精準“扶貧”。
在近日的陸家嘴論壇上,郭樹清主席提到:到5月末,五大銀行對普惠型小微企業貸款比去年底增長23.7%,已完成全年計劃的絕大部分,平均利率4.79%,較去年全年下降0.65個百分點。
這距離易綱行長提出的:“確保實現今年國有大型銀行小微企業貸款餘額同比增長30%以上,小微企業信貸綜合的融資成本降低1%的目標。”,已完成大半。
易綱行長同時認為:“目前存貸款基準利率處於適度水平”。
這也意味着,如果經濟形勢不會惡化、中美貿易談判相對穩定,哪怕是美聯儲降息,中國未必會跟隨。
儘管降低企業融資成本與債務負擔都需要降息,但貨幣政策寬鬆、漲價風潮迭起、大宗商品輸入通脹,可能導致通脹效應滯後,成為央行降息的難題。
不過,雖然目前利率水平不高,但相比美國和歐盟、日本,如果需要的話,中國的降息空間要充裕得多。
3、房地產調控定力不變、泡沫難起
降準、降息會再次刺激房地產泡沫?
不會了。
在陸家嘴論壇上,郭樹清主席更是嚴厲地指出:“必須正視一些地方房地產金融化問題”。
他認為:“近些年來,我國一些城市的住戶部門槓桿率急速攀升,相當大比例的居民家庭負債率達到難以持續的水平。更嚴重的是,新增儲蓄資源一半左右投入到房地產領域”。
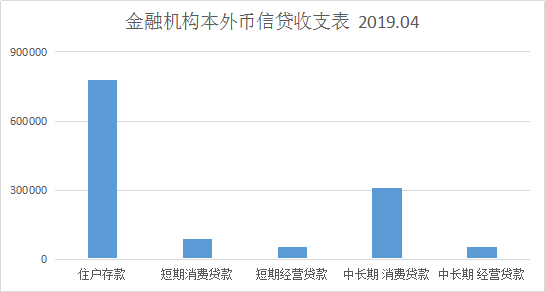
但央行的數據顯示,截至今年4月,金融機構本外幣信貸收支表中住戶存款餘額為77.87萬億元,用於房地產的中長期消費貸款餘額僅相當於住戶存款餘額的40%。
而且,消費之後的住戶存款還在繼續增加且多於貸款增加值,今年以來存款增加了1.59萬億元,中長期消費貸款僅增加了0.97萬億元。
事實上,2017年下半年以來,房地產流入資金增速已經下降並趨於平穩。
房企到位資金同比增長7.6%,趨勢平穩、小幅波動。
國內貸款同比增長更是僅為5.5%,銀行開發貸款基本按照央行窗口指導有序控制了新增額度。
雖然開發貸款增速出現上行趨勢,但實際上是去年開發貸款負增長,今年1-5月只是在去年10201億元的低基數上有所恢復,略增加了561億元。
對應銷售來看,銀行開發貸款增速比住宅銷售額增速8.9%低了3.4個百分點,更印證了銀行開發貸放款是有節制的。
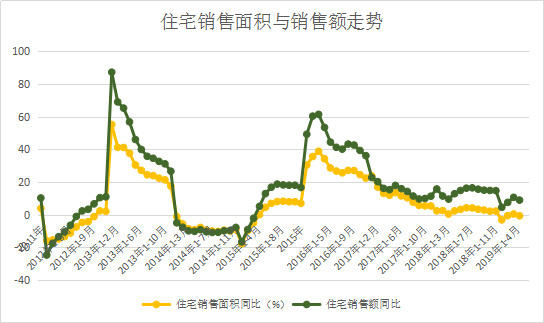
房企到位資金增速同樣低於住宅銷售額增速。
不過,個人按揭貸款增速不僅高於住宅銷售額增速,也高於整個商品房銷售額增速6.1%,顯示了居民槓桿率增長相對快了一些。
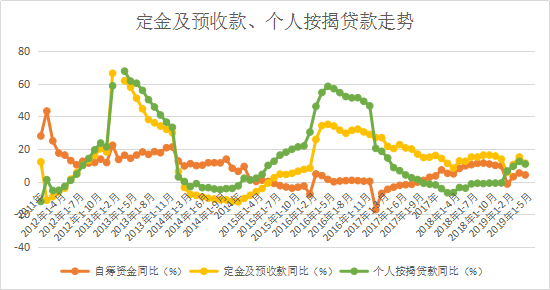
因此,我們看到,今年的定金及預收款增速高於按揭貸款增速,按揭貸款增速高於到位資金增速,到位資金增速高於自籌資金增速。
這說明銷售依然是房企資金來源的主要渠道,也反映了房企更看重銷售資金的加速回籠。
過去我們說過,橫盤時代,流入房地產的資金不會更多,也不會太少。
商品房銷售面積雖然有所減少,但房價還會不均衡地小幅上漲,銷售額可以保持基本持平,起到壓艙石之效。
如果我們要保持房地產市場的平穩健康發展,當銀行開發貸款增速低於銷售額增速之時,必然結果就是:要麼房企自籌資金彌補,要麼居民首付或按揭貸款彌補。
換言之,當銷售額保持平穩,不是房企加槓桿,就是居民增負債。
今年以來房企已經走在去槓桿的路上,而監管層也希望居民負債率不要增加得太快了。
郭主席的講話意味着未來按揭貸款增速將受到抑制並回落,也意味着銷售增速將繼續回落。
如果居民和房企同時降槓桿,房企自籌資金也不能增長,房地產投資勢必下行,房地產壓艙石作用將下降。
其實,只要保持居民收入增長速度超過房價上漲速度,居民按揭貸款增速不超過住戶存款增速,持之以恆,居民負債率必然下降。
平衡不易,穩住房價是關鍵。
穩住房價的根本邏輯在於抑制需求、增加供給。
當供求基本平衡或者供大於求之時,房價上漲必然停滯。
今年以來,一線城市住宅用地供應與上年基本持平,二線城市住宅用地供應甚至還略超序時進度。
不過,住宅用地成交比下降了,這意味着住宅用地門檻提高了,比如,房價依然受限而地價持續上漲、公建配建與商業設施增加、毛地出讓等,房企拿地更難了。
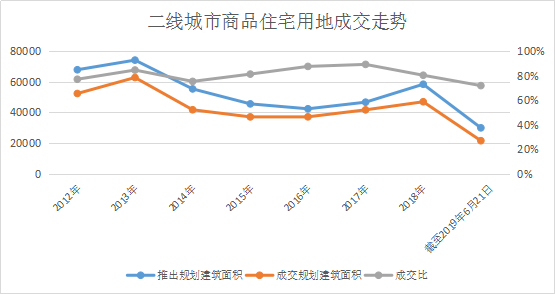
從二線城市住宅用地供應來看,目前處於歷史相對低位。
這意味着,未來二線城市住宅用地很難放量增加。
但很多二線城市正在吸引人口進城,國家發改委也要求放鬆二線城市落戶政策。
這符合我們過去所說:“供求關係的緊平衡是熱點二線城市的共同選擇”、
因此,抑制需求又被提上議程,這一次是用市場化的手段。
最近,合肥、南京、深圳、武漢、成都等多地已經出現了房貸利率集體上調。
首套、二套房貸利率上行,不意味着已經備好寬鬆政策、先手防範泡沫再起,這只是針對二線城市的因城施策、精準調控。
即使央行未來降準降息,監管部門還是會嚴控資金過度流入房地產的。
結果必然是:受到房企青睞的一二線城市樓市再受抑制,樓市不會大起。
調控越發精準,這一次不會再按下葫蘆浮起瓢了。
只是,等待降價的購房者又錯過了一次買房的政策機遇期。
結束語
有朋友希望我對下半年房地產趨勢作一研判,但在我看來,從大勢角度來說,樓市已經平淡無奇、沒有太大懸念了。
過去我們說過:樓市大穩小亂,因為中央要求“大穩”,但地方政府有的刺激、有的打壓,有的放鬆、有的收緊,所以出現“小亂”。
現在,住建部實施精準調控、一城一策、穩地價、穩房價、穩預期,各地樓市也逐漸趨穩。
樓市橫盤時代,房企面臨的宏觀大勢和城市競爭環境相同,誰能脫穎而出?
未來房企比拼的就是公司層面的體系化和管控力與項目公司的戰鬥力和執行力。
拿地精準合理、客戶定位清晰、產品適應市場、節奏把控有序、營銷真見功力、品質質量放心、客戶服務用心,這才是房企高質量發展、直道超車的唯一之法。
歐陽捷 新城控股高級副總裁 觀點地產網專欄作者