
一、何為宏觀審慎政策
中央重視宏觀審慎政策。十九大報告中,金融體制改革目標增加了一個新的表述——“健全貨幣政策和宏觀審慎政策雙支柱調控框架”,這也是“雙支柱”的相關表述首次出現在中央層面的報告文件當中。央行也多次表示,進一步完善宏觀審慎政策框架,逐步探索將更多金融活動和金融市場納入宏觀審慎管理框架。2016年4季度央行《貨幣政策執行報告》提出“完善宏觀審慎政策框架,切實維護金融體系穩定”。2018年央行工作會議提出,“繼續實施‘分城施策’差別化住房信貸政策,強化房地產金融宏觀審慎管理”,央行首次在年會中提到“房地產金融宏觀審慎管理”。
2016年8月31日,IMF、FSB和BIS聯合發佈了《有效宏觀審慎政策要素:國際經驗與教訓》的報告,對宏觀審慎政策進行了定義:宏觀審慎政策利用審慎工具來防範系統性風險,從而降低金融危機發生的頻率及其影響程度。系統性風險在宏觀審慎政策裏是被當作內生變量對待的,當信息缺乏時人們就無法調整預期,這時預期呈現粘性。而人們又有可能去大規模的調整預期,這時預期又呈現突變性。粘性預期的突變特徵和粘性特徵分別對應了系統性風險的爆發和累積。美國次貸危機給我們的警示是要加強對預期突變可能產生破壞和衝擊的高度警惕,嚴防預期突變發生。
美國次貸危機後,國際上加深關注和運用宏觀審慎政策。2008年的全球金融危機,是第二次世界大戰以來國際上對全球範圍內經濟影響危害最深最廣的一次,2009年國際清算銀行(BIS)就第一次提出應該把宏觀審慎政策運用到金融危機中以解決順週期性的問題,2011年的G20表示,宏觀審慎政策是國家站在宏觀的角度,監測着各種可能引發危害的風險因子,並通過具體的、有針對性的宏觀審慎工具的使用從而降低系統性風險。前央行行長周小川曾多次提到:宏觀審慎政策是專門用來應對系統性風險調控最好的方法。
二、宏觀審慎政策與貨幣政策
宏觀審慎政策填補風險監管空白。貨幣政策是指貨幣當局為實現特定經濟目標而採用的各種控制和調節貨幣總量及利率等變量的政策措施的總稱。但以CPI為錨的貨幣政策框架也存在缺陷,即使CPI較為穩定,資產價格和金融市場的波動也可能很大。此次危機以來,各國認識到價格穩定並不保證金融穩定,中央銀行僅藉助利率工具難以有效維護金融穩定,在一定程度上還容易縱容資產泡沫,積聚金融風險。另一方面,傳統金融監管以微觀審慎監管為核心,關注微觀個體的穩健,但個體穩健並不意味着整體穩健。由此可見,在貨幣政策和微觀審慎監管之間存在防範系統性風險的空白,這也成為導致國際金融危機的重要原因。
宏觀審慎政策與貨幣政策區別。宏觀審慎政策本質上採用的是宏觀、逆週期、跨市場的視角,實行自上而下的衡量方法,以防範系統性風險為主要目標,着力於減緩金融體系的順週期波動和跨市場風險傳染對宏觀經濟和金融穩定造成的衝擊。比較而言,貨幣政策主要以物價穩定和促進經濟增長為目標,而宏觀審慎政策則主要以維護金融穩定為目標;貨幣政策主要用於調節總需求,而宏觀審慎政策則更多針對加槓桿行為;貨幣政策以利率等作為工具,宏觀審慎政策則主要調整資本要求、槓桿水平、首付比(LTV)等;貨幣政策通過利率、信貸、匯率等進行傳導,而宏觀審慎政策則更多影響資產價格,通過資產價格渠道進行傳導。
因此,宏觀審慎政策與貨幣政策之間既有區別,也緊密聯繫。貨幣政策側重穩定物價並促進經濟增長,宏觀審慎政策旨在維護金融體系的整體穩定。國內外實踐也表明宏觀審慎政策已成為金融調控的又一重要支柱,逐步形成了“貨幣政策+宏觀審慎政策”雙支柱的中央銀行宏觀政策體系。
三、宏觀審慎政策與房地產調控政策
1、宏觀審慎與房地產調控政策實踐
我國有豐富的房地產金融宏觀審慎管理經驗。為了抑制需求與房價,2005年,國家在這一年發佈了“國八條”,把個人房貸首付比例由2成升為3成。2006年,發佈了“國六條”,4月再一次動用LTV工具對首付比進行調整。2008年隨着美國次貸危機向全球傳播,為了穩定宏觀經濟,國家出臺了4萬億刺激,為擴大房地產需求和穩定房價,首套房首付比由3成降為2成,第二套的房貸政策調松。
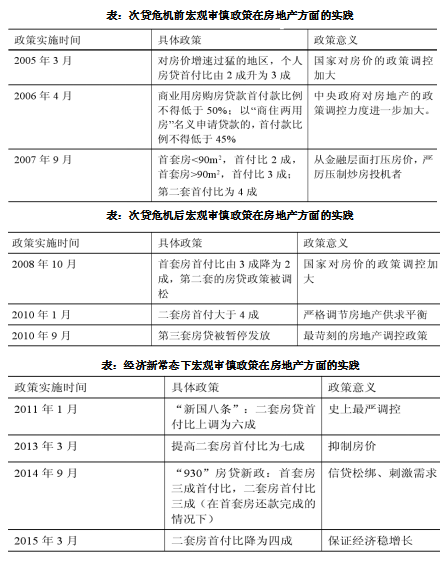
2011年1月首貸比大幅度的提高,二套房首付比提高到6成。2013年提高了2套房首付比到7成,達到了抑制房價的作用;2014年9月實行了寬鬆的“930”房貸新政,首套房、二套房首付比下調。2016“930”又掀起了新一輪限購、限貸、限售政策調控。
上海房地產金融宏觀審慎管理的實踐。央行上海總部於2016年6月率先在全國推出“房地產金融宏觀審慎管理框架”,包括以下四方面內容:一是“房地產金融宏觀審慎管理基礎數據庫”,二是 “房地產金融宏觀審慎監測體系 ”,三是“金融機構宏觀審慎評估體系”,四是宏觀審慎“政策工具箱”,指導個人住房貸款最低首付比例 和房貸利率水平。探索實施房地產金融宏觀審慎管理,率先出臺“因城實策”的差別化住房信貸政策和率先探索土地拍賣資金的宏觀審慎管理。
2、宏觀審慎政策下房地產政策趨勢
2018年央行工作會議提出,“繼續實施‘分城施策’差別化住房信貸政策,強化房地產金融宏觀審慎管理”。這是央行年度工作會議首次提出強化對房地產金融的宏觀審慎管理。《2017年第三季度中國貨幣政策執行報告》,首次明確宏觀審慎政策錨定的經濟指標―廣義信貸和房地產價格,指出宏觀審慎政策與貨幣政策區別在於,貨幣政策以CPI為錨以熨平經濟週期,而宏觀審慎政策則以廣義信貸和房地產價格為錨以熨平金融週期。繼續完善宏觀審慎政策框架,將更多金融活動、金融市場、金融機構和金融基礎設施納入宏觀審慎政策的覆蓋範圍,完善貨幣政策和宏觀審慎政策治理架構。
據此,關於我國房地產金融宏觀審慎管理提出以下判斷:
第一,宏觀審慎政策為房地產政策調控提供了理論基礎。宏觀審慎政策利用審慎工具來防範系統性風險,反思美國房地產次貸危機原因受到重視,填補在貨幣政策和微觀審慎監管之間存在防範系統性風險的空白。在房地產方面,宏觀審慎政策則主要調整資本要求、槓桿水平、首付比(LTV)等防範房地產金融風險。這就為房地產政策調控提供了宏觀理論基礎。宏觀審慎政策下,差別化信貸、首付比調整等措施也是“師出有名”,也就有了宏觀經濟理論基礎,隨着房地產市場的變化,將會對房地產市場逆週期調節,房地產政策調控將成為常態動作。
第二,宏觀審慎為房地產政策調控正名,我國房地產政策調控將常態化。宏觀審慎為房地產政策調控提供了理論基礎,房地產政策調控不是野蠻之舉,是我國土生土長的“好東西”。之前,一些人認為頻繁的房地產政策比如差別化信貸、首付比調整等,這些措施政策沒有經濟理論的支撐,是政府為降溫房地產市場的不得已短期之舉,違反市場經濟原則,違背了市場化大趨勢,甚至有人揮舞着自由市場主義大棒口誅筆伐。筆者認為“頻繁政策調控”是中國房地產業不為教條、理論,摒棄“華盛頓共識”,只為求實、求真的探索,是與中國結合自身實際對市場經濟的探索是一脈相承的,是中國房地產製度的“特色”。房地產政策調控,適時逆週期調節,防止房地產市場爆熱爆冷,能有效避免我國房地產市場發生大的動盪,筆者預判房地產政策調控將常態化。政策調控,儘管措施細節還有些值得商討,但是總體上是功大於過的。拿“越調越漲”來反對調控是短視,如果沒有調控也許早已發生了房地產市場大的危機動盪。我國有可能避免發生房地產市場危機動盪,最大成就歸因於逆週期調節的“頻繁調控”。
第三,建立因城而異的房地產金融宏觀審慎管理體系。由於全國各地房地產市場形勢和人口結構等基礎條件千差萬別,房地產金融宏觀審慎管理框體系也應因城而異。另外,我國一直重視加強對房地產金融市場的宏觀審慎管理,綜合運用貸款價值比(LTV)、債務收入比(DTI)等工具對房地產信貸市場進行逆週期調節。近年來在總結經驗基礎上,進一步改進房地產調控,強調因城施策原則,在國家統一政策基礎上,由各省級市場利率定價自律機制結合所在城市實際自主確定轄內商業性個人住房貸款的最低首付比例,適時調整房地產金融政策以實施針對性的、逆週期的調節。
第四,建議把房地產宏觀審慎管理列為長效機制的組成部分,以動制動。房地產市場存在明顯的週期性,為了熨平市場波動,不同的時段需要不同的政策,基於宏觀審慎的房地產政策調控很有必要,建議把房地產宏觀審慎管理列為長效機制,本質就是“以動制動”。由於變化是永恆的,一勞永逸的靜態長效機制是不存在的,應以動態的宏觀審慎管理應對市場的變化。宏觀審慎政策將有助於抑制房地產動盪。從各國實踐看,房地產市場的宏觀審慎政策工具主要有“針對房地產的資本充足率”(sectoral capital requirements,SCR)、“貸款價值比”(loan-to-value ratio,LTV)和“債務收入比”(debt service-to-income ratio,DTI)等。其中,SCR 作用於銀行部門,DTI 作用於借款人部門(房企和購房家庭),而LTV 則對兩者都起作用。國際上多項實證研究表明,儘管在不同經濟週期階段,不同工具效果存在差異,但總體看宏觀審慎政策工具有助於抑制房地產發生動盪。
劉水 觀點地產專欄作者、房地產資深研究員