
劉水 房地產業是資金密集型產業,其需求和供給均離不開金融市場支持。房地產不僅具有消費品屬性,而且具有資產屬性,因此貨幣政策對房地產有顯著影響。貨幣政策主要通過利率、貨幣供應量兩個工具途徑傳導影響房地產的需求和供給,進而對房地產價格產生影響,貨幣政策變化對需求端的影響佔主導地位。
1、美國房地產危機前貨幣政策特徵
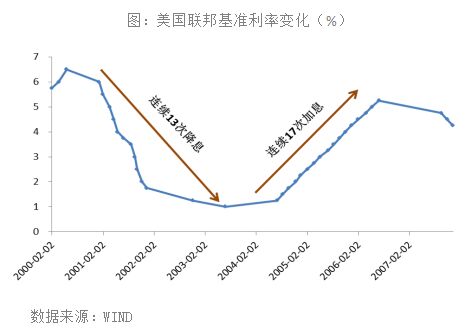
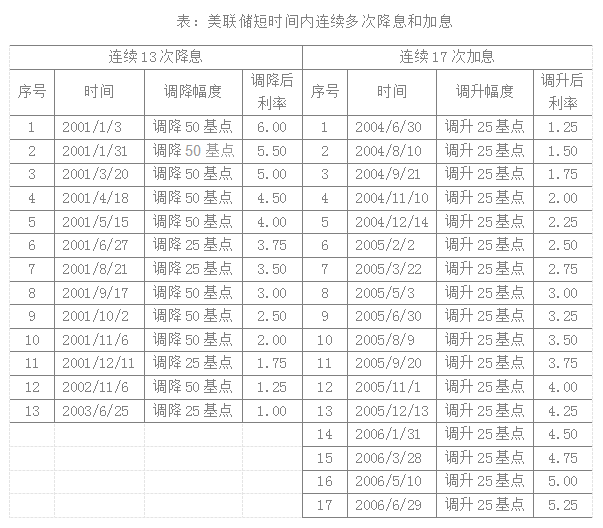
美國2007年次貸危機爆發之前貨幣政策經歷了由持續極度寬鬆到驟然收緊的轉變過程。2000-2004年間,為應對新經濟泡沫破滅和“9.11”事件的影響,美聯儲實行了極度寬鬆的貨幣政策,2年多時間連續13次降息,將基準利率從6.5%調低至1%,且將1%的基準利率保持了一年多。在此期間,美國房地產市場迅速發展,房價大幅上漲,通貨膨脹明顯。為管理通貨膨脹,從2005年開始兩年半的時間內,美聯儲先後17次加息,將利率從1%調高到5.25%,隨着利率的上調,房價開始出現降溫調整以致急劇下降。
數據來源:WIND
持續寬鬆的貨幣政策使得房地產資產泡沫迅速膨脹。美國房地產抵押貸款市場經過多年的發展,貸款機制已經比較成熟和完善,貸款方式較多,主要方式為固定利率抵押貸款和浮動利率抵押貸款。以30年固定利率抵押貸款平均利率為例,2000-2005年間,由2000年的8.1%下降到2005年的5.9%,且2003-2005年間,該利率一直維持在6%以下的水平。這個時期,美國的新房銷售量持續上升,由2000年的87.7萬套增長到2005年的128.3萬套,累計增幅為46.3%。與此同時,房價漲幅明顯擴大,2000-2005年間全美住房價格指數(HPI)平均年增長率為8.03%,處於1992年以來的最高水平。
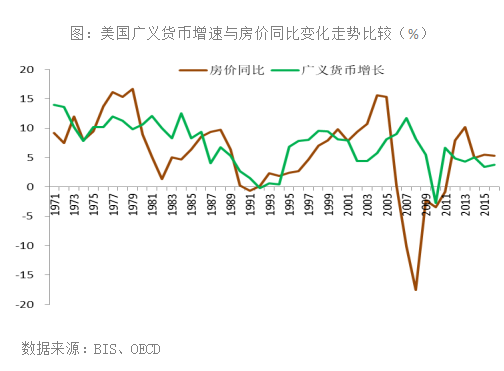
貨幣政策驟然緊縮冷卻資產泡沫,從而引發次貸危機。為管理通貨膨脹,2005年開始,美聯儲先後17次加息,將基準利率從1%調高到5.25%。受加息的影響,房屋貸款利率開始上調,2006年美國30年固定利率抵押貸款平均利率上調到6.4%。隨着貸款利率的上調,房地產市場的購房需求開始萎縮,2006年的新房銷售量為105.2萬套,同比下降18%,房價漲幅開始縮小,2006年美國住房價格指數同比上漲6.13%,漲幅比2005年縮小4.27個百分點,為2000年以來的最低水平。2007年房屋價格開始迅速下降,從而導致了2007年美國次級抵押債務危機的爆發。
2、日本房地產危機前貨幣政策特徵
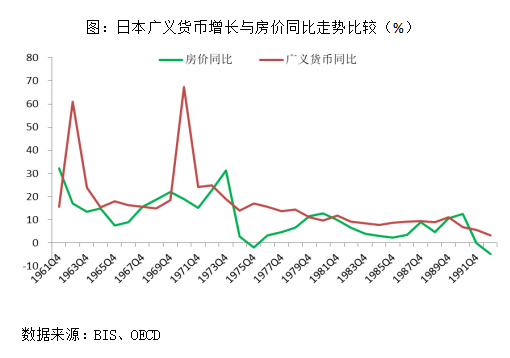
日本貨幣政策持續寬鬆促使房地產資產泡沫形成。1989年貨幣供應量M2增速達到階段性高點,1990年日本住宅地價增速也達到階段性高點。此時日本房地產市場愈加火爆,越來越多的公司開始“不務正業”,進行炒股和炒樓。日本各大銀行也將房地產作為最佳貸款項目,1990年,在東京證券交易所上市的12家大銀行向房地產發放貸款總額達到50萬億日元,佔貸款總額的1/4,5年間猛增2.5倍。
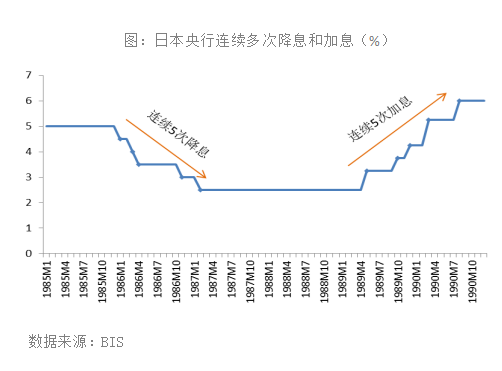
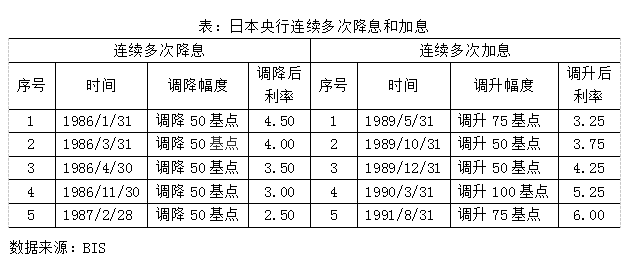
貨幣政策的驟然緊縮成為日本1990年代初房地產泡沫破滅的誘因之一。1989年5月,日本銀行開始加息,此後的近15個月內,日本銀行連續5次加息,將基準利率提高到6%。在加息的同時,1990年3月大藏省推出貸款控制政策,規定銀行對不動產貸款增長率不能超過其貸款總量增長率。在加息和貸款限制的雙重作用下,房地產貸款增長率劇烈下滑,從1989年的30%下降到1990年底的3.5%。1990年初,以東京證券交易所股市迅速下滑為開端,1992年日本地價開始暴跌,1995年主要城市地價相比最高峯時下跌接近50%。當然,日本政府也在有意刺破房地產泡沫。從此,日本經濟陷入長期衰退。
3、教訓與啓示
貨幣政策持續寬鬆形成房地產泡沫,然後貨幣政策驟然緊縮致使泡沫破裂。20世紀80年代後期,日美《廣場協定》簽訂後日元對美元大幅升值導致出口受阻,日本中央銀行為了刺激經濟發展而採取了寬鬆的貨幣政策和財政政策,從而促使房價暴漲。此後,為了控制房價,日本央行實行緊縮的貨幣政策,從1989年5月開始連續5次加息,使得房屋價格直線下降直至跌入谷底,從而造成了日本房地產泡沫的破滅。而美國2000-2004年間連續13次降息,及隨後從2005年開始又先後17次加息,貨幣政策的極度寬鬆到驟然緊縮,導致了房地產市場的過熱到急速降溫,房價的大起大落,直接導致了2007年美國次貸危機的爆發。
從美國次貸危機和日本房地產泡沫的過程來看,貨幣信貸政策對房地產市場有巨大的影響,甚至起到決定性作用。當貨幣信貸持續放鬆時,房地產市場開始膨脹,房價上升,形成房地產資產泡沫。而當貨幣信貸驟然緊縮的時候,房價則會迅速下降,如果貨幣緊縮力度過大,則有可能導致房價的急速下滑,從而挑破房地產泡沫。
美國、日本發生房地產資產泡沫破裂,也有其本身特殊國情原因。美國金融創新過度,低首付甚至零首付等各種方式不斷湧現,金融機構給本來沒有購房能力的低收入羣體發放住房貸款,金融監管不到位等,這些也是美國發生次貸危機的重要原因。1990年代初日本房地產市場泡沫破裂時,其城市化率超過75%,人均GDP超過2萬美元,人均住房面積達到32平米,GDP增速也由1970年代的8%下降到4%左右,經濟發展到了相對成熟階段。
目前,我國經濟發展階段與美日危機時有很大區別,現在我國處於城市化中期,城市化率還不到60%,人均GDP剛達到8000美元,GDP增速還維持在6%以上的中高速增長,這些因素支撐我國房地產市場還能進一步發展。但是,應警惕貨幣政策持續寬鬆到驟然緊縮的轉換,此時資產價格容易發生大幅度波動。近期,我國沒有出現貨幣政策迅速轉換的情況(近期貨幣信貸緊張,但是緊縮力度有限),所以房地產市場短期不會有大的動盪。
劉水 房地產資深研究員,觀點地產專欄作者