
沈建光 當前中國經濟數據雖然不如7月那麼悲觀,但政策也難以繼續加碼,不會有更強的刺激政策出現,因此預計各項宏觀經濟指標可能至年底也難見起色,防止資產泡沫的任務仍然較重。
近來中國經濟數據背離的現象突出,給判斷宏觀經濟運行情況增加難度。例如,7月主要宏觀經濟數據普遍低迷,持續下滑,但8月官方製造業PMI為50.4,創22個月新高,顯示經濟向好跡象;而7月工業企業利潤大漲、發電量強勁,也與低迷的工業生產和投資下滑態勢形成鮮明對比。
如7月規模以上工業企業利潤同比增長11%,增速比6月加快5.9個百分點,發電量同比增速從6月的2.1%上升至7.2%,但同期規模以上工業增加值增長6%,較6月繼續回落0.2個百分點。而1-7月固定資產投資累計同比降至8.1%,比1-6月竟然下滑0.9%個百分點,在穩增長政策熱度未減的背景之下,投資一路下行,數據背離值得關注。
重重迷霧背後的邏輯鏈條是什麼?經濟態勢到底是有所企穩還是持續低迷?
工業生產下滑與發電量、利潤提升背離
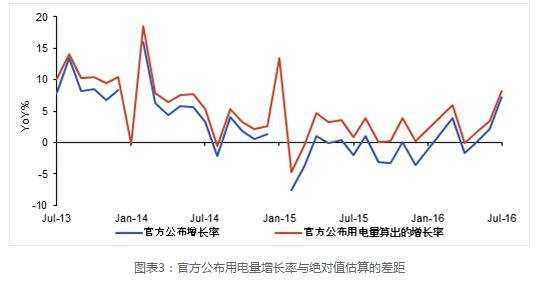
一個值得關注度的方面是工業增加值下滑與發電量強勁、利潤增加背離之謎。數據顯示,7月規模以上工業增加值同比增長6%,增速較6月份回落0.2個百分點。然而,7月規模以上工業企業利潤同比增長11%,增速比6月份加快5.9個百分點,創4個月以來新高;發電量與用電量大幅增長,發電量同比增速從6月的2.1%上升至7.2%,用電量同增速從6月的2.6%上升至8.2%。
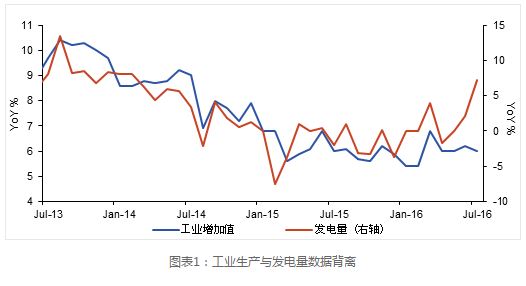
一般而言,發電量和工業生產有很高的正相關關係,此次方向性的偏離實屬反常。對此現象,統計局方面給出了三點解釋原因:一是高溫酷暑造成用電量增加,二是洪澇災害對工業生產有短期不利影響,三是工業用電量基數較低。然而,在筆者看來,上述三個解釋理和數據仍然存在背離之處,解釋力較弱。
第一個理由是高溫酷暑造成用電量增加。誠然,高溫對居民用電和服務業用電會產生較大影響,也正因如此,7月城鄉居民電力消耗同比增速從6月的5.4%加速至9.6%,第三產業電力消耗同比增速從6月的8%加速15.3%。但由於居民用電和第三產業用電量只佔全部用電量的25.6%,測算下來,居民和第三產業由於高溫增加的用電量只對全體用電增量貢獻了1.5個百分點,難以將用電量5.6個百分點的提升簡單歸因於此。
當然,有解釋認為,第二產業用電增量中也有高溫因素,如今年第二產業用電量同比增速從6月的1.4%加速至6.9%,其中工業用電量增速從1.4%加速至6.9%,製造業用電量增速從0.5%加速至4.9%。但筆者認為,還無法將上述第二產業用電量增加歸因於高溫所致,畢竟對比以往年份,可以發現2010年7月曾是近年同期溫度最高的年份,但2010年二產業用電量則與今年明顯不同,7月同比增速從6月的15.8%放緩至15.4%,其中工業用電量增速從15.7%放緩至15.4%,製造業用電量增速從19.8%放緩至15.7%。
第二理由是部分地區洪澇災害對工業生產產生了一定影響。然而,根據分析受災省份工業生產後發現,各省的受災情況和工業生產減速情況並不完全匹配。例如,根據民政部發布的7月災情分析報告,河北,湖北,安徽,河南受災情況較重,而這四個省的工業增加至都只有輕微的減速,分別為5.1%、8.3%、7.7%、7.6%,比6月回落了0.1、0、1.4和0.6個百分點。湖南,貴州,江西,吉林,北京,四川等受災區,7月工業增加值增速甚至高於6月增速。而減速幅度最大的幾個省卻並非受災區,如新疆、西藏、海南分別7月工業增加值分別下降7、4.5、2.6個百分點,無法用洪澇災害的負面影響解釋。

第三個理由是基數效應。根據統計局數據,去年7月發電量同比減速2.02%。但是否是是由於低基數效應導致今年7月發電量有較大增幅?筆者仍然存有疑惑,根據能源局數據,2015年7月發電量為5090億千萬時,2014年7月發電量為5050億千瓦時,按此計算,同比增速增加0.8%,與公佈的-2.02%存在出入。當然,其中可能季節性調整等處理,但缺乏透明度的數據,讓人不免對低基數效應的解釋產生疑問。
此外,從行業數據來看,27個行業中,18個行業工業增加值增速上升,消費升級方向的新興產品產銷兩旺。例如,1-7月,新能源汽車同比增長94.6%,運動型多用途乘用車(SUV)增長37.7%,碳纖維增強複合材料增長36.7%,太陽能電池增長26.4%,工業機器人增長27.2%,手機增長23.8%,光纖增長31.3%。同時,高附加值行業成長勢頭良好。1-7月,雷達及配套設備製造同比增長61.5%,電車製造增長39%,航空航天器及設備製造增長24.2%,核輻射加工增長18.8%,通信設備製造增長18.5%,核燃料加工增長16.1%,電池製造增長16%。
投資持續下滑應剔除遼寧異常樣本影響
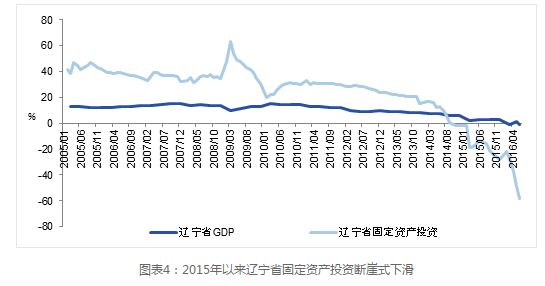
此外,固定資產投資的持續回落也與當前穩增長政策持續有所出入。數據顯示,7月固定資產投資顯著回落,累計同比由6月的9%降至8.1%,增速為1999年以來的最低水平。然而,筆者發現,當下固定資產投資數據實際上,很大程度上被遼寧省異常的巨幅下跌所扭曲。
例如,今年上半年,遼寧省累計固定資產投資同比下降58.1%,而相比於金融危機以來,遼寧省固定資產投資曾一度高達60%的增長率,遼寧固定資產投資數據自2015年便出現斷崖式下滑。這其中原因,有其自身經濟下滑的因素,也有統計數據擠水分的原因。例如,遼寧省固定資本形成與固定資產投資數據佔GDP比重在2006年之前曾高度吻合,但在2008-2014年差距逐步拉大,直到2014年以後,二者差距有逐步縮小,固定資產投資數據異常波動給分析投資真實情況帶來困擾。
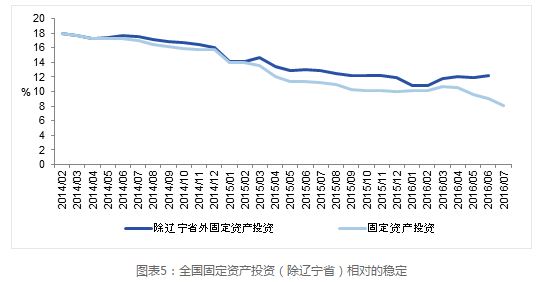
相比之下,除遼寧省以外,今年其他省份固定資產投資在各地政府財政刺激發力的背景下,增速有所反彈。從全國整體情況來看,遼寧異常樣本數據擾亂了其他省市的整體趨勢,剔除遼寧省大幅負增長後,二季度全國固定資產投資(除遼寧省)保持了相對的穩定,從這個角度來講,當前固定資產投資數據或在穩增長措施作用下,已有企穩跡象。
低迷信貸數據還需考慮債務置換的影響
除此以外,7月信貸數據同樣值得關注。7月人民幣貸款增加4636億元,同比少增1.01萬億元。其中,非金融企業及機關團體貸款減少26億元,住戶部門貸款增加4575億元。如果按此數據,當前實體經濟幾乎沒有信貸需求,預示着經濟活動十分疲軟。但實際上,筆者認為,解讀信貸數據還需考慮政府債務置換的影響,今年政府債務置換超過5萬億,月平均也有4000-5000萬億,且月度置換額度波動較大。考慮到地方政府債務置換對月度信貸數據的影響,預計7月信貸情況未必會如負增長顯示的那般負面。
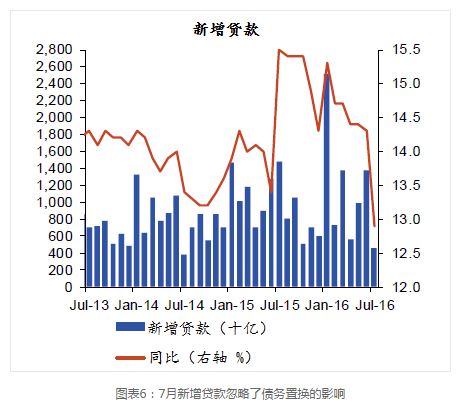
綜上,筆者認為,在分析當前中國經濟數據時,有必要結合多項數據綜合做出解讀。例如,考慮實際工業生產情況時,工業增加值數據與發電量數據、工業企業利潤有方向性偏離,從數據來看,工業經濟運行中的積極因素增多、新動能加快蓄積的基本面未變,高端細分行業增加值仍然保持較高增速,實際的工業生產情況不至於如持續下滑的工業增加值數據那樣悲觀。同樣,剔除遼寧異常樣本數據後的全國固定資產投資,以及考慮債務置換因素下的信貸數據,當前投資與信貸數據也可能會比實際數據要略好一些。
從這個角度而言,當前經濟運行並沒有早前工業增加值、投資數據顯示的那樣悲觀,這從8月PMI反彈便可以看出。但是,風險不容小視。一方面經濟結構性問題仍然突出,房地產一二線城市異常火爆,房價持續攀升,對實體經濟有擠出效應,也在下半年美聯儲加息背景下,加大了資本流出和匯率貶值的壓力。
另一方面,政策的空間在減少。7月財政一般支出同比增長從6月的20%驟降至0.3%,M2增速從6月的11.8%降至10.2%,新增人民幣貸款同比下降68.7%,財政、貨幣、信貸的走弱亦是7月經濟數據下滑的重要原因。
下半年考慮到貨幣政策方面,由於國內面臨着房地產市場和金融市場的風險,海外也存在着美聯儲加息與人民幣貶值與資本流出的預期,貨幣政策寬鬆程度不如上半年,預計下半年央行不會降息降準,仍將以定向支持為主。而財政政策方面,今年財政支出發力較早,上半年就罕見的出現赤字,預示着下半年空間有限,7月全國財政一般支出同比僅增0.3%,中央本級則下降7.4%,或已是有所徵兆。
總之,筆者認為,當前中國經濟數據雖然不如7月那麼悲觀,但政策也難以繼續加碼,不會有更強的刺激政策出現,因此預計各項宏觀經濟指標可能至年底也難見起色,防止資產泡沫的任務仍然較重。在此背景下,加快供給側改革,從化解過剩產能、處理殭屍企業、依靠市場力量促進國企、民企公平競爭、減少行政審批、推進城鎮化戰略、以及提高居民社會保障等方面加速改革,才是避免陷入中等收入陷阱,重拾經濟增長動力的必然要求。
沈建光 瑞穗證券亞洲公司董事總經理、首席經濟學家