
提要:
一、裝修裝飾市場規模有多大?機會有多好?
二、裝修裝飾行業盈利有多少?模式有多難?
三、進軍裝修市場挑戰在哪裏?策略是什麼?
歐陽捷 橫盤時代,住宅新房市場蛋糕不會變得更大已經成為共識。
房企業績增長又從何而來呢?
沒有業績增長,公司市值又如何提升呢?
辦法之一,爭奪更多的市場份額,在保住自己份額的同時,搶奪別人的蛋糕。
這就意味着競爭將更加激烈,這也意味着高品質、高性價比、好口碑將成為競爭的最有力武器。
辦法之二,開闢新戰場。
問題是,到哪裏去找10萬億元級這麼大的單一市場呢?
當然沒有了。
但是,萬億級的市場還有不少。
房企積累了足夠的資金,不論在哪個市場砸錢下去,都有可能砸出一個新蛋糕。
比如說,裝修裝飾行業,這是房地產行業的表兄弟,先從這兒下手吧。
其實裝修與裝飾是兩個不同的行業,前者規模大,後者品味高。
蛋糕主要在前者。
1
裝修裝飾市場規模有多大?機會有多好?
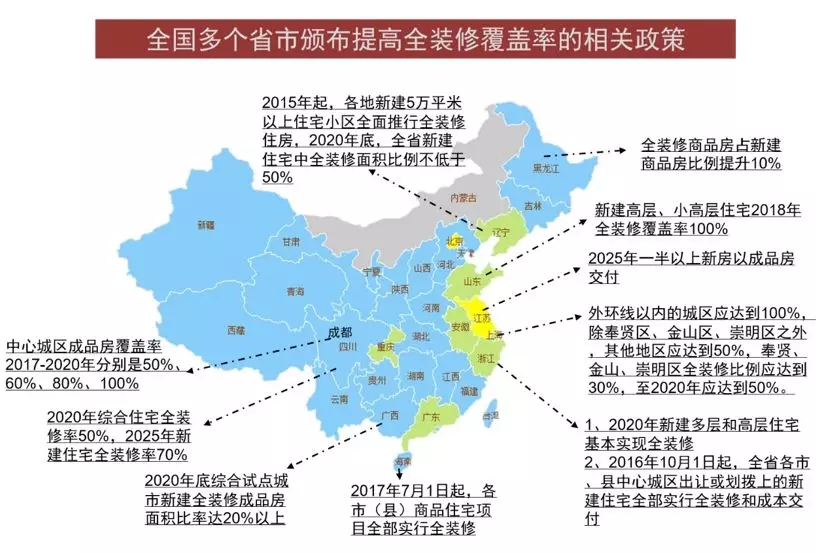
2017年,住建部發布的建築業發展“十三五規劃”中明確:“新開工全裝修成品住宅面積達到30%”。
18個省市包括湖北、河南、山西、遼寧、天津、江蘇等,不少省市出臺了住宅交付全裝修的實施辦法,全裝修比例大多在30-80%之間,有的甚至要求在中心城區實現100%全裝修。
浙江要求各市、縣區核心城區住宅推行全裝修、實現成品交房。
西安市印發《西安市推進新建住宅全裝修工作實施意見》,自2019年1月1日起,在全市行政區域內新建住宅推行全裝修成品交房。
山東要求2017年設區城市嘗試新建高層住宅全裝修,2020年新建高層、小高層淘汰毛坯房。
海南更早,要求自2017年7月1日(含)後取得施工許可證的商品住宅工程(以下簡稱住宅工程)實行全裝修。
(資料來自於網絡)
過去,裝修市場還不為客戶完全認同,現在,在政策助力下,裝修市場將進入高速增長的爆發期。
全裝修的好處不必多說,廣東、上海、寧波等地客戶已經普遍認同並接受了全裝修產品。
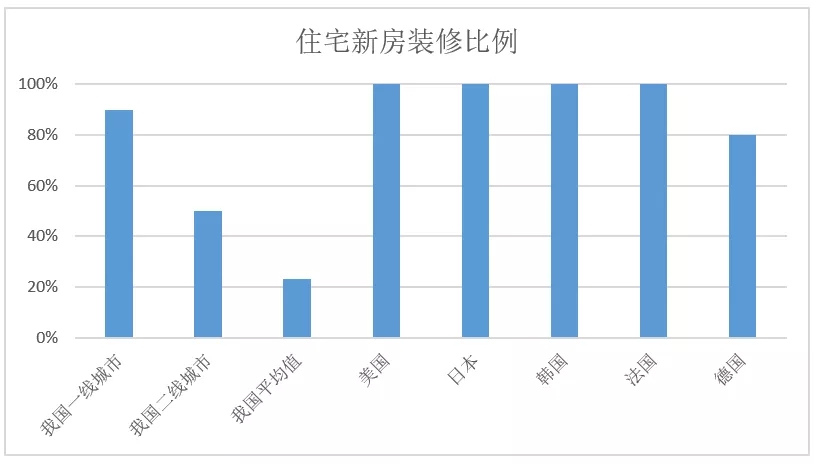
歐美日國家全裝修比例早已達到80%甚至是100%,可見我國的市場潛力非常巨大。
(數據來源:奧維雲網)
裝修市場究竟有多大?
我們可以匡算一下,去年全國住宅新房銷售面積約14.8億平米,未來市場規模將在這一高位波動,即便按照30%的全裝修率標準(未來還會繼續提高),全國新開工住宅新房交付全裝修面積將達到年均4.4億平米。
一般新房裝修成本在600-2000元/平米,換句話說,100平米花費6-20萬元,其實不算太多。
裝修標準取值800元/平米,全國住宅新房交付裝修產值也將達到0.3萬億元。
剩下的70%毛坯交付住宅,也還是需要裝修的,即便是裝修標準降低一些,按照600元/平米匡算,總產值也將超過0.6萬億元。
從整體市場來看,一二線城市裝修比例相對高,不過由於限價政策的原因,2017-2018年全裝修比例有所回落。
但在政策強推、快節奏高壓時代特徵和裝修太過勞心費力的三重擠壓下,“拎包入住”已經逐漸成為大城市新市民的傾向性選擇。
隨着政策要求和品牌房企進入,三四線城市精裝修市場不斷升溫,2017年新開盤項目數320個,同比增長32.2%(數據來源:奧維雲網)。
增量市場是一個萬億級的市場。
存量住房的裝修需求更大。
一般而言,住宅裝飾耐用年限、電器使用年限通常為8-10年,加上業主換購住房週期一般為5-10年,住房二次、三次裝修需求又會成為重複消費的機會。
目前,全國城鎮住房存量約為300億平米,按照每10年重新裝修一次,重新裝修標準400元/平米匡算,每年裝修產值將達到1.2萬億元。
換言之,住宅裝修行業是一個超過2萬億級的市場,這是依託在住房市場上的重複消費、持續更新的常青藤行業。
不僅如此,隨着機場、高鐵軌交站點、高速公路休息區、城市空間改造、文化體育場館展館、學校醫院、商場影院的不斷建設,公共建築裝修裝飾也已是巨大的萬億級市場。
公共建築裝修裝飾也存在持續更新,以飯店、寫字樓為代表的公共建築裝修週期一般為5-8年,娛樂場所和商務用房的裝修週期更短。
中國建築裝飾協會發布的“2018中國建築裝飾藍皮書”指出:“住宅裝修裝飾全年完成工程總產值1.91萬億元,增長率達到7.3%。公共建築裝修裝飾完成工程總產值2.03萬億元,增長率為8.1%”。
當新房市場開發規模逐漸見頂,存量市場更新規模越來越大,公共建築裝修裝飾仍在擴張,裝修裝飾行業必然是房企大舉進入的新領域。
現在,正是好契機。
2
裝修裝飾行業盈利有多少?模式有多難?
裝修行業利潤率不高。
以2017年前10強企業的7家上市公司業績年報看,營業利潤率在4.5%-11.1%,這也是過去房企看不上裝修裝飾行業的原因之一。
但不少企業利潤率不高是因為非裝修裝飾業務拖累導致,單就裝修裝飾來看,有的企業毛利率可達35.15%,與房企相比,其實也不遑多讓。
裝修裝飾行業的門檻不高,很多人買了毛坯房,自己請人裝修裝飾,實質上擔任了裝修裝飾項目的設計與監理。
從行業角度看,裝修裝飾行業與房地產開發行業同樣是資源整合者,開發商進入這一行業可謂是輕車熟路。
比如,承接項目與風險評估、現場勘查與參與競標、成本測算與材料採購(集中採購、零星採購、甲供或甲指乙供)、組建團隊與項目實施(總包與勞務分包)、竣工驗收與決算收款環環相扣,預付款、進度款、結算款、質保金步步為營,房企人士看上去可謂是太熟悉不過了。
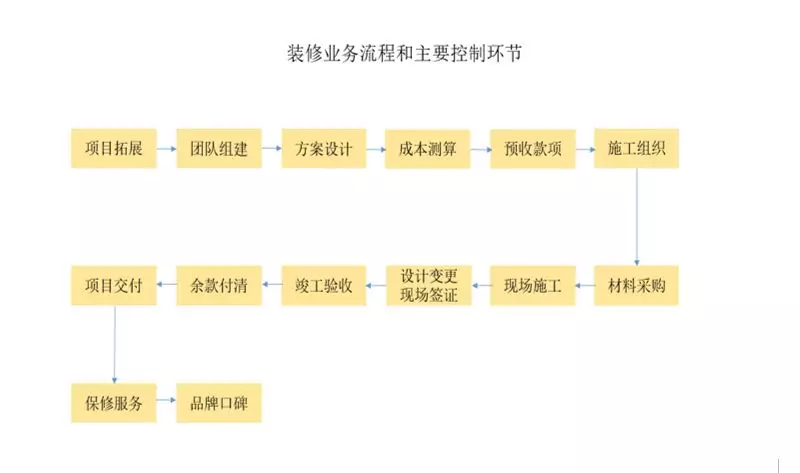
設計文稿、施工方案、設計變更、現場簽證、主材確認、竣工資料、維護保修、售後服務一樣不少,這都是房企最擅長的資源整合。
計劃管理系統、質量控制體系、施工作業流程、內部審批機制、風險控制預警、客戶滿意度評價,房企更是領先一步。
不過,資質是建築裝修裝飾企業必備的條件。
特別是承接公共建築裝修裝飾項目,裝飾、幕牆、智能化、消防設計、機電設備、鋼結構設計施工資質,展覽展示工程、安全技術防範系統、醫療器械、金融安全防範設施等特殊施工設計資質,都是房企進入建築裝飾領域必要的競爭利器。
如果想要進入公共建築裝修裝飾領域,還需要標誌性、重要性公共建築工程裝修裝飾成果,才能展示實力與品牌形象,獲得投標機會。
有的裝修裝飾企業實現了“工廠化生產、裝配化施工”的標準作業模式,開展全屋裝修作業,可以更好地控制質量品質,提升施工效率。
房企對裝修裝飾行業供應商資源並不陌生,整合供應鏈資源,集中採購、降本增效也都是常規做法。
房企依託資源整合能力與上下游優勢,可以迅速介入裝修裝飾行業,擴展新的業績增長點。
隨着全裝修、成品交付的比例不斷提高和房企介入,裝修裝飾市場格局將發生顛覆性變化。
一是開發裝修一體化推動行業整合加快。
全裝修、成品交付將使得開發企業與裝修企業聯動,並提高與生產廠家直接合作的比例。
生產廠家將轉向批發為主、縮減銷售渠道、擴大安裝隊伍以適應成品交付趨勢。
經銷商的市場空間將快速萎縮,以建材為主的家居市場、採購平臺將被淘汰,即便是線上渠道也無法拯救建材零售商的衰亡。
二是資本推動行業集中度加快提升。
裝修裝飾企業的資本密集度仍然很低,最大頭部企業的總資產只有不到300億元,排名5強之後的裝修裝飾企業資產規模也只有不到50億元,房企參股、控股、收購裝修裝飾企業或將很快成為趨勢。
資本進入後,裝修裝飾市場頭部企業的規模將快速成長,行業集中度將快速提升。
3
進軍裝修市場挑戰在哪裏?策略是什麼?
裝修行業市場規模雖然很大,但卻是以小而散的裝修裝潢公司為主,還有大量的游擊隊。
建築裝飾裝修百強企業中年產值超過50億元的企業數量不到50家,年產值超過百億元的企業只有3家。
既便是頭部企業年產值也不過200多億元,2017年名列前茅的17家上市公司營業收入總額為900.81億元,佔行業總產值3.94萬億元的比重僅為2.29%,只比2016年提高了0.15個百分點。
根據中國建築裝飾協會提供的數據來看,2017年,建築裝飾企業數量仍有13萬家,其中一級資質企業就有3千家,絕大多數是承接散戶裝修的低資質小企業,還有4萬多家有營業執照無資質的小微企業。
建築裝飾行業之所以集中度低,根本原因在於資本還未真正介入,如果房企挾資金優勢快速進入,將加快行業集中度的形成並促進行業轉型升級。
房企過去可以向上遊收購參股設計公司,未來也可以向下遊收購參股裝修企業。
收購參股裝修企業既可以快速介入裝修領域,收穫裝修裝飾資質,提升供應鏈溢價;也可以打通開發裝修上下游,實現強強聯合,降低營銷獲客成本;還可以擴展業績增長點,增強市場競爭力,提升盈利預期。
在增量住房市場,房企可以壟斷新房裝修業務發包於裝修裝飾頭部的品牌企業,以減少施工粗糙、材料污染等質量通病,降低客戶投訴風險。
在存量住房市場,開發企業關聯的物業公司管理着小區的最後一公里,這也將是開發企業大舉進軍裝修行業、迅速做大規模最有力的安全屏障。
房企還可以藉助自己的供應商體系反哺關聯裝修裝飾企業,形成緊密的合作鏈條,進一步放大其行業優勢地位。
房企更可以推動控股的裝修裝飾企業上市,進一步加快資本融合,加速做大做強,放大頭部力量。
資本融入的關鍵是提升裝修裝飾企業利潤率。
裝修裝飾上市公司的盈利水平不高,其中重要因素是發展理念相對滯後、商業模式未能發揮到極致。
從發展理念上講,“沒有規模就沒有江湖地位,就沒有話語權”,規模是複雜世界的簡單法則。
但2017年前10強的7家上市裝修裝飾企業的增長速度僅為1.5-23.8%,平均只有7.1%。
相比於毛坯房質量缺陷的可彌補,全裝修的期望值和完美度要求更高,這就更有利於優質高效的品牌企業。
從商業模式上說,裝修裝飾企業借槓桿、高週轉、做規模的意願和能力不足,未能將內在優勢充分顯現出來。
提高利潤率的關鍵在於快節奏。
傳統家裝的一般工期在2-3個月,時間主要浪費在與業主的溝通調整以及材料採購零散、工序混亂、管控鬆懈、點工模式的“磨洋工”上。
如果能夠實現裝修規範化、流程化,將裝修週期縮短至1個月內,不僅受到急於搬新家的業主歡迎,而且企業週轉率將大大提高,利潤水平與員工收入也將明顯提升。
裝修快節奏、高週轉的核心密碼在於設計一體化、採購集約化、部品通用化、成品工廠化、施工流程化、作業標準化、管控精細化,這就需要資本介入、加大成品工廠化投資力度,優化內部管控流程體系,提升裝修工程的產品質量與施工效率。
全屋裝修的高週轉模式同樣是行得通的。
一朋友買了某品牌傢俱一套1.8米的大牀和一套組合櫃,賣家只派了一個司機兼安裝工,連揹帶裝,大約1個小時,全部安裝到位,不需人幫忙,最後連包裝帶走,家裏乾乾淨淨。
我們的售樓處樣板房交付週期可以縮短至22天,樣板房裝修成本不到500元/平米。作為小批量、個性化的售樓處都可以做到快節奏、低成本,大批量、通用型的成品交付更是有提速空間的。
而且,無論是增量市場還是存量市場,裝修現金流回籠週期都很短,回籠速度是“槓槓的”。
未來,重裝飾輕裝修的美式風格也將替代古典繁複的歐式風格,背後折射的是一種理念:“越簡單、越裝飾、越個性”。
這對於全裝修行業來說,更有利於標準化、通用化、高效率的企業發展。
結束語
裝修市場夠大,頭部企業不強,規模效應偏小,品質有待提升,房企進入正當其時。
唯一不足之處是:裝修增量市場與房地產開發屬於同一週期,存量市場也受其影響,不能起到對沖週期性風險的作用。
歐陽捷 新城控股高級副總裁 觀點地產網專欄作者