
歐陽捷 松,已是必然。
需要關注的是,政策放鬆的邊界究竟何在?
機構的嗅覺非常靈敏,各種政策研討會的信息都會流傳出來,雖然大多僅僅是專家意見,但政府官員的調研方向本身就是最重要的信息。
當前,經濟下行無疑是政策方向最為關注的。
1、“穩經濟”乃重中之重,三駕馬車動力不足
市場下行趨勢不變、壓力增大已是共識,預計明年經濟增長可能在6%-6.3%之間。
如果真能守得住6%,相信政策還是能夠保持定力的。
但全球經濟同步收縮,中國經濟難以獨善其身。
如守不住6%,就會影響決勝“全面建成小康社會”這個百年奮鬥目標的進程。
穩經濟成為重中之重。
如何穩經濟?
首先,出口面臨不確定性,必須做好最壞的打算。
即使中美貿易談判取得階段性進展,也不意味着出口增長可以安枕無憂。
畢竟10月份中國對日、韓、英、德、法、意、印度、南非、加拿大、美國出口都出現下降,當月主要國別(地區)出口下降3.8%。
雖然11月份出口有所回升,但隨着歐盟增長再次放緩、美國面臨衰退可能,出口增長很難納入經濟增長正貢獻的預估之內。
其次,投資下滑趨勢仍未改觀。
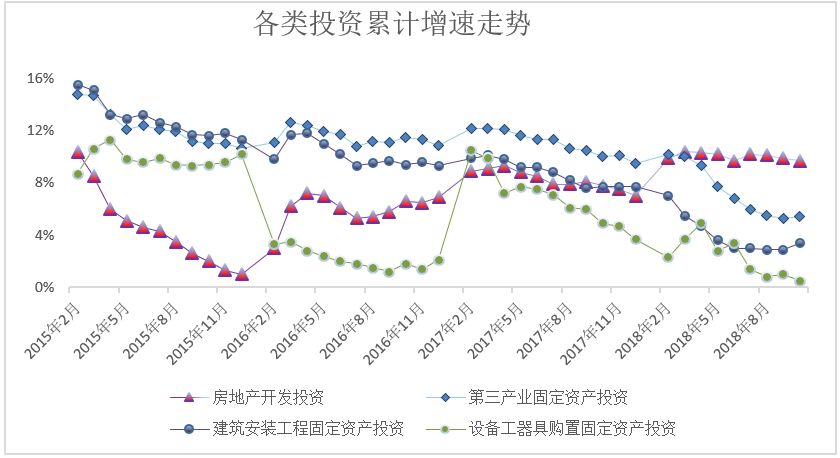
第三產業、房地產業投資增速都是趨於下降的,建築安裝工程與設備工器具購置投資增速也都是下降的。
只有製造業從3月的底部反彈,支撐了整體固定資產投資增速沒有出現斷崖式下跌,但僅靠這唯一支撐顯然是不夠有力、也難以持續的。
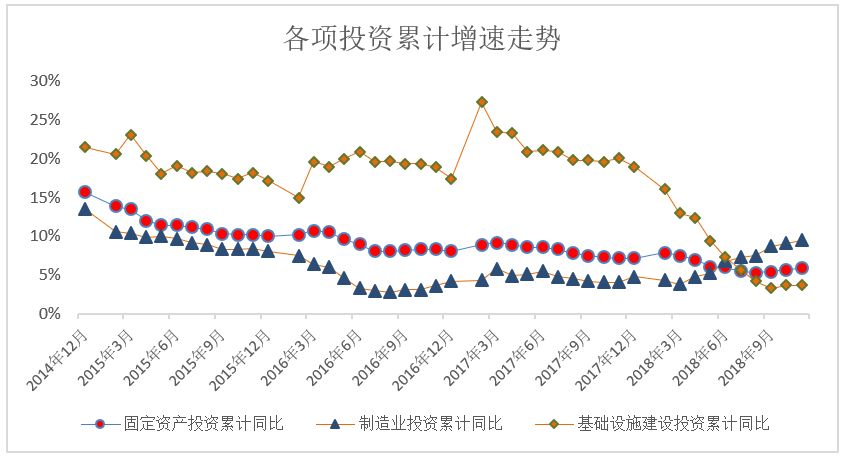
基建投資增速可謂是斷崖式下滑,這是因為地方政府債務約束導致的城市擴張性發展策略受阻所致。
再次,消費是穩定器嗎?
消費增速卻是持續下降的。
不僅是當月值增速同比下降,累計值增速同比也是持續下降的。
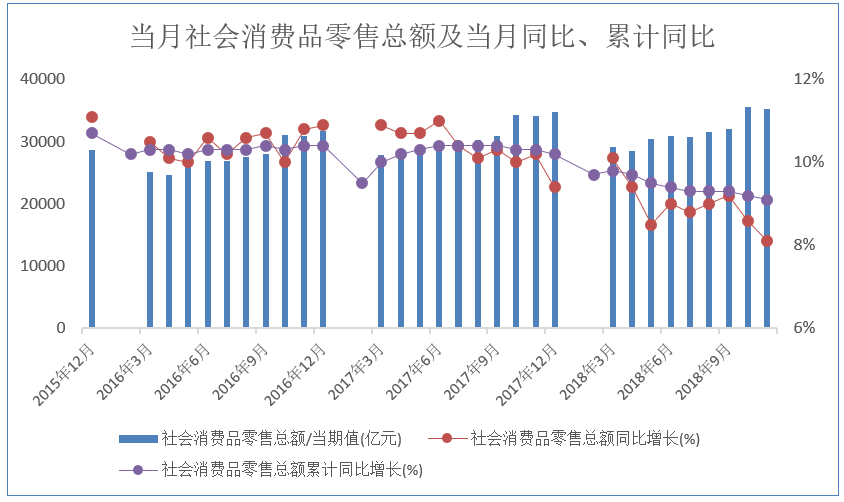
這背後的邏輯在於我們過去所說的,消費趨勢性下降來自於三個原因:
一是新生兒趨勢性減少。如今每年新生兒比上個世紀九十年代減少400多萬人,約減少20%;
二是老齡化趨勢性上升。2017年65歲以上老年人口比20年前淨增加7762萬人,增長96%,幾乎翻了一番;
三是消費慾望趨勢性減弱。當家電、汽車下鄉大潮過去,農村人均住房面積已經遠遠超過城鎮住房面積,農村人還有什麼可以大宗消費的嗎?
中汽協預測汽車銷量將零增長,電商網上零售增速也在下降,城裏人如果不買房,也已經不知道要消費什麼了。
2、房地產當穩之又穩,市場有望築底回溫
因此,近兩次中央政治局會議反覆強調“穩就業、穩金融、穩外貿、穩外資、穩投資、穩預期,堅持穩中求進”。
如何穩中求進、保持增長?
中央政治局會議明確:“堅定不移辦好自己的事”。
換言之,就是着眼於國內。
以穩定企業家促進民間投資,以反腐調整利益分配,以改革減稅提振消費。
近半年來,兩次中央政治局會議均未提及房地產,是否意味着房地產調控已經到位?未來不再需要甚至可以放鬆調控?
儘管房地產投資、開工、成交、房企到位資金仍處於正增長區間,但市場已經出現下行信號,增速整體趨緩,銷售出現明顯壓力。
房地產的重心在住宅市場,市場下行三要素來自於投機客全面退潮、首置客無力購房、改善客出現觀望。
如果房地產市場不穩,固定資產投資也難以穩住,就會給穩中求進、保持增長帶來更大的壓力。
不過,我們預計,明年住房市場會出現回溫。
有三個因素促使住房市場出現回溫。
一是政府啓動基建。
基建主要依靠地方政府,而地方政府的資金明顯不足,從哪裏融資呢?
無非是三個渠道:
地方債,但受到地方政府負債率約束;
城投公司拿地抵押,有助於托底地價並獲取銀行抵押貸款;
土地出讓金溢價,如果地價下降過快、溢價過低,土地出讓積極性將打折。在穩地價收益的基礎上,地方政府還是需要加大土地出讓、提升土地溢價來獲取基建的啓動資金的。
顯然,基建已經啓動,近1個月,發改委批覆的基建項目總額已經超過1300億元。
基建的啓動也會帶來房地產配套環境的改善,有助於促進住房銷售和樓市企穩。
二是房企促銷收斂。
近兩年房企收入大增,負債率相對穩定,更為重視現金流,從形勢看,房企資金緊張度遠不如2008年,大幅降價的動力不足。
與此同時,資產“買漲不買跌”的特性也導致市場觀望情緒日濃,促銷折扣越多,越加劇市場觀望,去化率走低,反而促使部分房企促銷動作有所收斂。
同時,政府出於維穩目的“雙向限價”,既抑制了房價下降,也防止了地價下降,有助於穩定市場預期、減少客戶觀望。
三是政策悄然放鬆。
當前,市場成交量下滑是住宅市場的主要問題。
限購的目的是為了限制投機,既然投機客全面退潮,放鬆限購就成為穩定提升成交量的政策首選。
比如,降低入戶門檻、降低社保條件、降低人才標準,都會增加市場成交量。
限價也有放鬆,一些城市在市場下行時放鬆高端盤價格,釋放高價地入市,順勢解決了高端盤堰塞湖問題。
部分一二線城市房貸利率下調已經成為小趨勢,也會推動住宅市場的回溫。
市場不僅會築底,而且將回溫,意味着嚴冬不會來臨。
3、政策松是大勢趨向,五限放鬆預調微調
政策放鬆的邊界在哪裏?
限購政策將出現普遍性放鬆,但不會是取消限購。
放鬆的邊界將聚焦在限購條件上,比如農民進城買房即可落戶,本科落戶降為中專可落戶,社保年限可以降為半年甚至更低。
三四線城市投機客已退潮,自住客2套住房已經足夠,限購已無必要,不過,放鬆限購可能只做不說,以免炒作。
全面放開限購2套的可能性不會太大,畢竟多數一二線城市仍然是供不應求、需要抑制需求的。
限售政策會不會放開呢?
其實,限售是地方政策,取消和保留都取決於當地市場和當地政府。
因此,當投機客退場之後,限售自住型購房者的實際意義已經消失。也許,過去的限售不會明文取消,但新的成交不會再限售了。
限貸政策會如何呢?
最近,央行行長易綱先生的演講特別引人注目,其中兩個核心觀點都觸及房地產市場的痛點:
一個觀點是:“當經濟衰退或者遭遇外部衝擊時,貨幣政策應該及時出手,穩定金融市場,增強公眾信心”。
這意味着貨幣政策的調整已經箭在弦上甚至可能已經出手,這是央行的逆週期調節動作,核心主要不在數量調控,而是價格調控加上宏觀審慎。
這也意味着,未來會有更多城市的房貸利率下調,而且房貸額度可能有所回升,這不僅是商業銀行看好房貸業務,更重要的是監管層在逆週期調節中窗口指導態度在轉變。
另一個觀點是:“住房金融就有一些宏觀審慎,具體到首付比例可以逆週期地調節。在各國首付的比例都不一樣,有的國家高,有的國家低,不同經濟週期首付比例也不一樣”。
這也意味着首置和改善自住客戶的首付比例將出現不同程度地下調,而且不同城市的首付比例也將不再一刀切,這將支持首置客和改善客的自住購房,符合“房住不炒”的邏輯。
房地產市場正面臨逆週期調節的時機,政策放鬆恰是逆週期調節的預調微調。
限價政策如何走呢?
在當前的市場預期下,房價上漲空間很小,房企促銷價格都在備案價格之下,限價令更多是象徵意義,一些項目即使備案價格上調,也很難獲得快速去化。
因此,從地方政府的角度看,適度放鬆限價、提高備案價格,逐步恢復市場價格信號,既可以提高房價真實性與透明度,也可以滿足中央調控房價的要求。
當然,如果市場築底反彈,房價回升過快,限價令還是會繼續執行,以免投機客捲土重來。
限籤政策也會逐步放開。
當更多的實際銷售價格低於備案價時,房價均價下降反而造成市場預期不利,高端住宅價格加快網簽有助於平房價、穩預期、助築底。
不過,市場築底的時間會比較久,這是因為未來的政策趨向是放鬆,而非刺激。
這就相當於用繩子當棍子推動市場,顯然是有心無力的。
但是,這卻可以幫助市場各方主體恢復理性,穩定樓市預期。
這也符合我們過去所說:市場預期有所改變,政策微調須當趁早。
我們還會再度刺激樓市嗎?
不會了,這在政治上不允許,在經濟上也不合理。
中央政治局會議強調:“要保持戰略定力,注重穩紮穩打”,這對於房地產市場尤為適用。
因此,回溫不等於回暖,我們不會再回到過去火熱的盛夏了,未來樓市將回歸到橫盤時代。
回溫意味着市場熱度有所回升,購房者心態逐漸轉向平和,該買房的理性選擇,房企理性拿地,保持好現金流,地方政府適度放鬆調控,吸引房企買地,金融機構下調利率,助推市場回溫。
不過,“房住不炒”仍是長期定位,從這個意義上來說,放鬆不等於放開,調控也不會退出。
歐陽捷 新城控股高級副總裁 觀點地產網專欄作者